רוב האנשים חושבים שהעבודה של יועץ משכנתאות מתחילה ונגמרת בריבית. הריבית היא מספר אחד מתוך שלושה שקובעים כמה תשלמו בסוף.
הראשון הוא המסלול - קבועה צמודה, קבועה לא צמודה, פריים, משתנה כל חמש שנים. לכל אחד התנהגות שונה כשהמדד או ריבית בנק ישראל זזים.
השני הוא התמהיל - איך מחלקים את הסכום בין המסלולים. זו ההחלטה שקובעת אם ההחזר החודשי שלכם יציב או נע.
השלישי הוא התנאים הנלווים - קנסות פירעון מוקדם, נקודות יציאה, והאפשרות למחזר בהמשך בלי קנס כבד.
הבנק ידבר איתכם בעיקר על הראשון. יועץ טוב מסדר קודם את השלישי, כי שם נמצאת הגמישות שתצטרכו כשהחיים ישתנו.
בפועל התהליך אצלנו מתחיל באפיון מלא - מה המטרה, מה ההכנסה, מה ההון העצמי, ואיפה נמצאות נקודות החיסכון. רק אחרי זה מתחילים לדבר עם בנקים.
הבנק הוא גוף עסקי, והאינטרס שלו לגיטימי לגמרי - למכור לכם את המוצר הרווחי ביותר עבורו. הוא לא יציע מיוזמתו מסלול שמקטין את הרווח שלו, והוא בהחלט לא ינהל משא ומתן מול עצמו.
יש כאן גם פער מידע פשוט. לקוח פרטי ניגש לבנק אחד, אולי שניים, ומקבל הצעה. אנחנו ניגשים לכל המערכת הבנקאית במקביל ומנהלים מכרז ריביות אמיתי. אותו לקוח, אותו תיק, תוצאה אחרת - כי מי שמציע יודע שיש עוד מישהו שמציע באותו רגע.
ההבדל הזה לא תיאורטי. החיסכון הממוצע של לקוחותינו עומד על כ-50,000 ש"ח לאורך חיי המשכנתא, ופירטנו בנפרד כמה בדיוק חוסך ייעוץ פרטי ולמה זה גדול מהעמלה.
שיחת אפיון ראשונית ותיאום פגישה
ניתוח מעמיק של המצב הכלכלי, המטרות והיכולות
חתימה על הסכם ייעוץ ויוצאים לדרך
פתיחת קבוצת ווצאפ משותפת לעדכונים ואיסוף מסמכים רלוונטיים
ניהול משא ומתן מול הבנקים והגשת התיק לאישור עקרוני
הצגת האפשרויות כולל המלצות מקצועיות של יועץ המשכנתא
הגשת התיק לאישור סופי מול הבנק
חתימה על משכנתא וטיפול בביטחונות הלקוח
מיחזור ושיפור תנאים בהתאם למצב השוק
שיחת אפיון ראשונית ותיאום פגישה
פגישת ייעוץ וניתוח מעמיק של המצב הכלכלי, המטרות והיכולות
חתימה על הסכם ייעוץ ויוצאים לדרך
פתיחת קבוצת ווצאפ משותפת לעדכונים ואיסוף מסמכים רלוונטיים
בניית תמהיל משכנתא, ניהול משא ומתן מול הבנקים והגשת התיק לאישור עקרוני
פגישת תמהיל - הצגת האפשרויות העומדות בפני הלקוח כולל המלצות מקצועיות של יועץ המשכנתא
הגשת התיק לאישור סופי מול הבנק
חתימה על משכנתא וטיפול בביטחונות הלקוח
ליווי לאורך השנים - מיחזור ושיפור תנאים בהתאם למצב השוק
תמהיל הוא החלוקה של סכום המשכנתא בין מסלולים. אין תמהיל אחד נכון, יש תמהיל שמתאים לפרופיל מסוים. שלוש שאלות קובעות אותו.
כמה זמן אתם מתכננים להחזיק את הנכס? מי שיודע שימכור בעוד שבע שנים צריך נקודות יציאה נוחות, גם במחיר ריבית מעט גבוהה יותר. קנס פירעון מוקדם יכול לבלוע את כל מה שחסכתם בריבית.
כמה יציבות אתם צריכים בהחזר? משפחה עם הכנסה קבועה יכולה לספוג תנודה. עצמאי עם הכנסה משתנה בדרך כלל לא. זה מזיז את היחס בין החלק הקבוע לחלק המשתנה.
מה הסיכוי שההכנסה תשתנה? לידה, מעבר עבודה, או החזר הלוואה אחרת שנגמר בעוד שנתיים - כל אלה נכנסים לחישוב לפני החתימה, לא אחריה.
למשקיעים התמונה שונה, כי שם ההחזר צריך להתכתב עם התשואה מהשכירות ולא עם התלוש - פירטנו את זה בבניית תמהיל למשקיעי נדל"ן.
הצעד הראשון הוא גם המורכב ביותר. נעבור איתכם על ההון העצמי שתצטרכו, על ההחזר שהבנק באמת יאשר, ועל מה שחשוב לסגור מול הקבלן עוד לפני החתימה על החוזה.
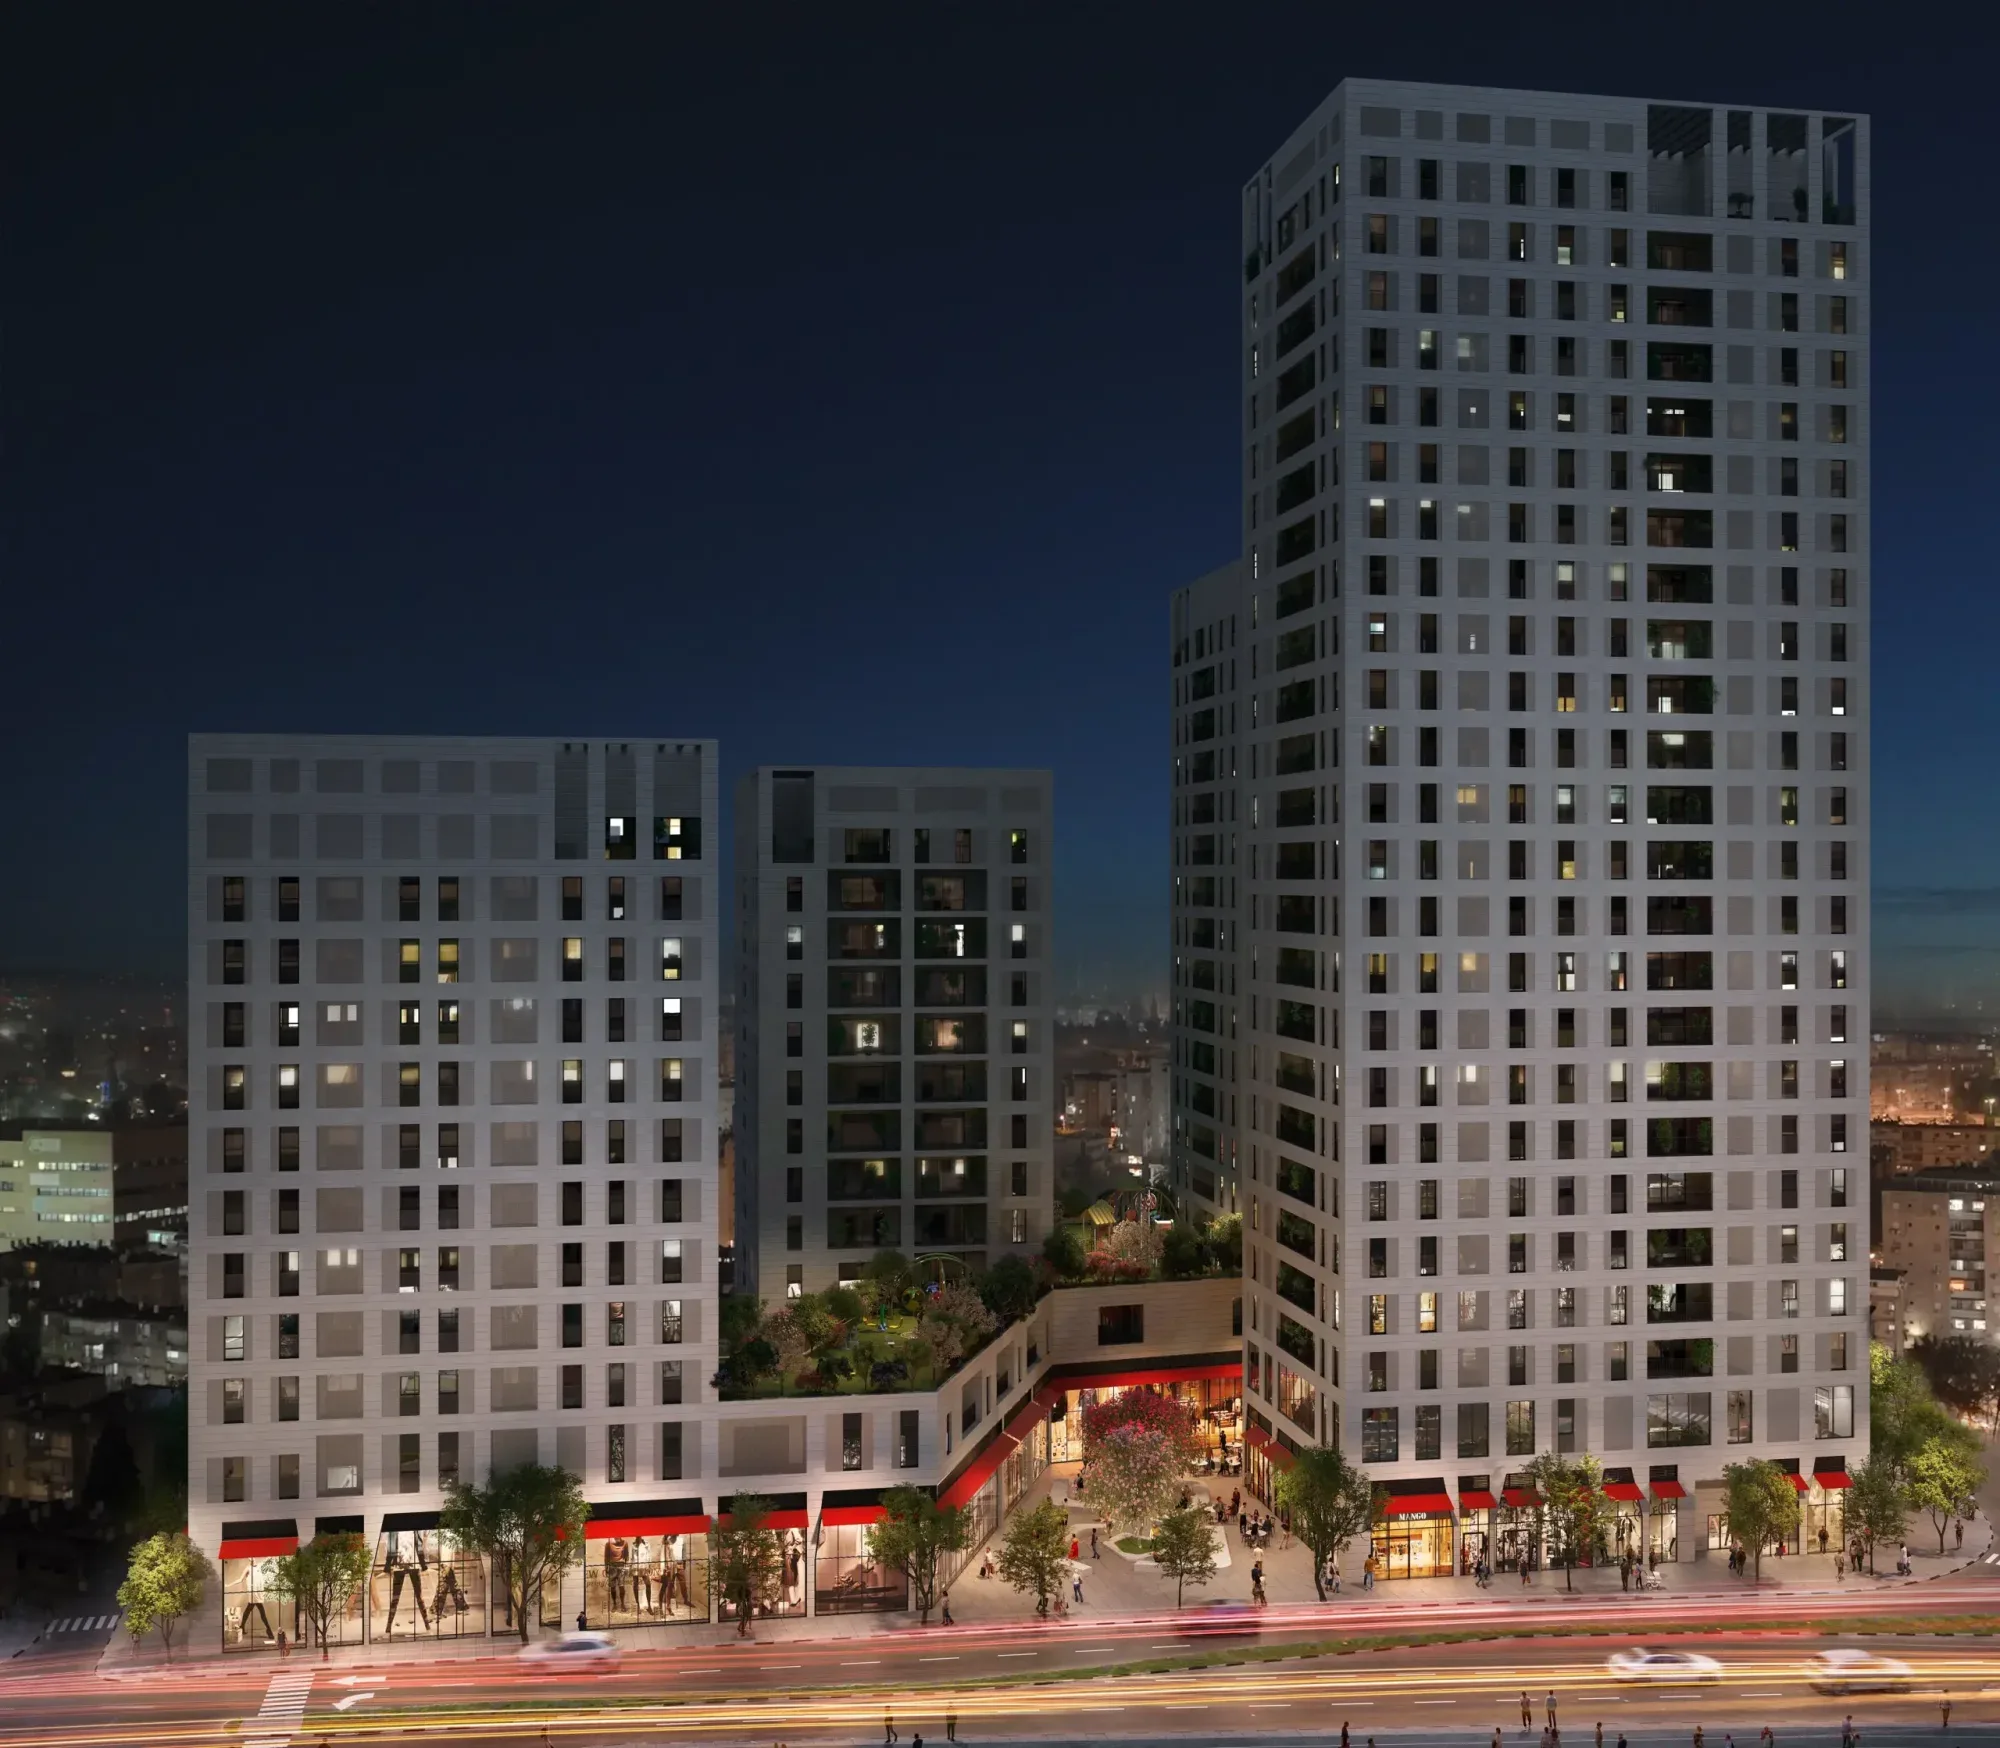
האתגר כאן הוא התזמון בין מכירת הנכס הקיים לרכישת החדש. נבנה מימון שלא ישאיר אתכם תקועים באמצע, כולל הלוואת גישור כשהיא נדרשת.
כאן ההחזר צריך להתכתב עם התשואה מהשכירות ולא עם תלוש המשכורת. נתאים את התמהיל לאסטרטגיית ההחזקה שלכם ולמספר הנכסים שכבר יש בתיק.
משכנתא היא לא החלטה של פעם אחת. ריביות זזות, המדד זז, וההכנסה שלכם משתנה. תמהיל שהיה נכון לפני חמש שנים יכול להיות יקר מאוד היום.
שלושה סימנים שמצדיקים בדיקת מחזור:
את השיקולים המלאים פירטנו במדריך למיחזור משכנתא. שיחת הבדיקה הראשונה ללא עלות ולא מחייבת אתכם בדבר, ובמקרים לא מעטים המסקנה היא שכדאי להישאר עם מה שיש. גם זו תשובה שווה.
השלב התשיעי בתהליך שלנו הוא בדיוק זה - ליווי לאורך השנים. רוב האנשים לא חושבים עליו בזמן החתימה, אבל שם נמצא חלק גדול מהחיסכון לאורך חיי המשכנתא. ואם אתם עדיין בשלב הבחירה, אפשר להתחיל מהפרויקטים שאנחנו מלווים ולבנות את המימון סביב הנכס, לא הפוך.
שיחת הייעוץ הראשונה ללא עלות וללא התחייבות. בשיחה הזאת אנחנו מאפיינים את המצב שלכם - מטרה, הכנסה, הון עצמי והתחייבויות - ומראים איפה אפשר לחסוך. אם מחליטים להמשיך בליווי, חותמים על הסכם ייעוץ שבו התנאים מוגדרים מראש.
בהחלט. אנו מנהלים קשרי עבודה שוטפים מול כל המערכת הבנקאית בישראל. הניסיון המצטבר שלנו (25 שנים) מאפשר לנו לנהל "מכרז ריביות" אגרסיבי ולהשיג תנאים מועדפים שלקוח פרטי יתקשה לקבל בכוחות עצמו.
החיסכון הממוצע של לקוחותינו עומד על כ-50,000 ₪ לאורך חיי המשכנתא. החיסכון מתבטא לא רק בריבית הנקובה, אלא בבניית תמהיל חכם שמונע הצמדות מיותרות למדד ומאפשר נקודות יציאה נוחות ללא קנסות פירעון מוקדם.
כן. חלק גדול מהתיקים שלנו אינם תיקים סטנדרטיים: עצמאים שהבנק מתקשה לקרוא את ההכנסה שלהם, משקיעים עם כמה נכסים, משפרי דיור שצריכים הלוואת גישור עד מכירת הדירה הקיימת, ורוכשים מקבלן שהמשכנתא שלהם נמשכת בפעימות לאורך הבנייה. במקרים כאלה אופן הצגת התיק לבנק משפיע על הסכום שיאושר ועל התנאים, לא פחות מהנתונים עצמם.
אישור עקרוני ניתן עוד לפני שהבנק ראה נכס. הבנק בודק את ההכנסה, ההתחייבויות וההון העצמי, ואומר כמה הוא מוכן להלוות ובאילו תנאים עקרוניים. האישור הסופי מגיע רק אחרי שנבחר נכס, נעשתה שמאות והוגשו כל המסמכים, ושמאות נמוכה מהצפוי יכולה להקטין את הסכום. לכן אנחנו בונים את התמהיל כבר בשלב העקרוני ומכינים את התיק מראש, כדי לצמצם הפתעות בדרך לאישור הסופי.
היתרון הוא שאנחנו רואים את כל העסקה ולא רק את ההלוואה. יועץ חיצוני מקבל נכס שכבר נבחר ובונה סביבו משכנתא. אנחנו ב-RELAX נדל"ן בודקים את הנכס, את כדאיות ההשקעה ואת היכולת הפיננסית שלכם יחד, ולכן המשכנתא נבנית כך שתתאים לפרויקט, ולא להפך.
אתר זה משתמש במידע בהתאם למדיניות הפרטיות כדי לשפר את החוויה שלך. המשך שימוש באתר מהווה הסכמה ל- מדיניות הפרטיות