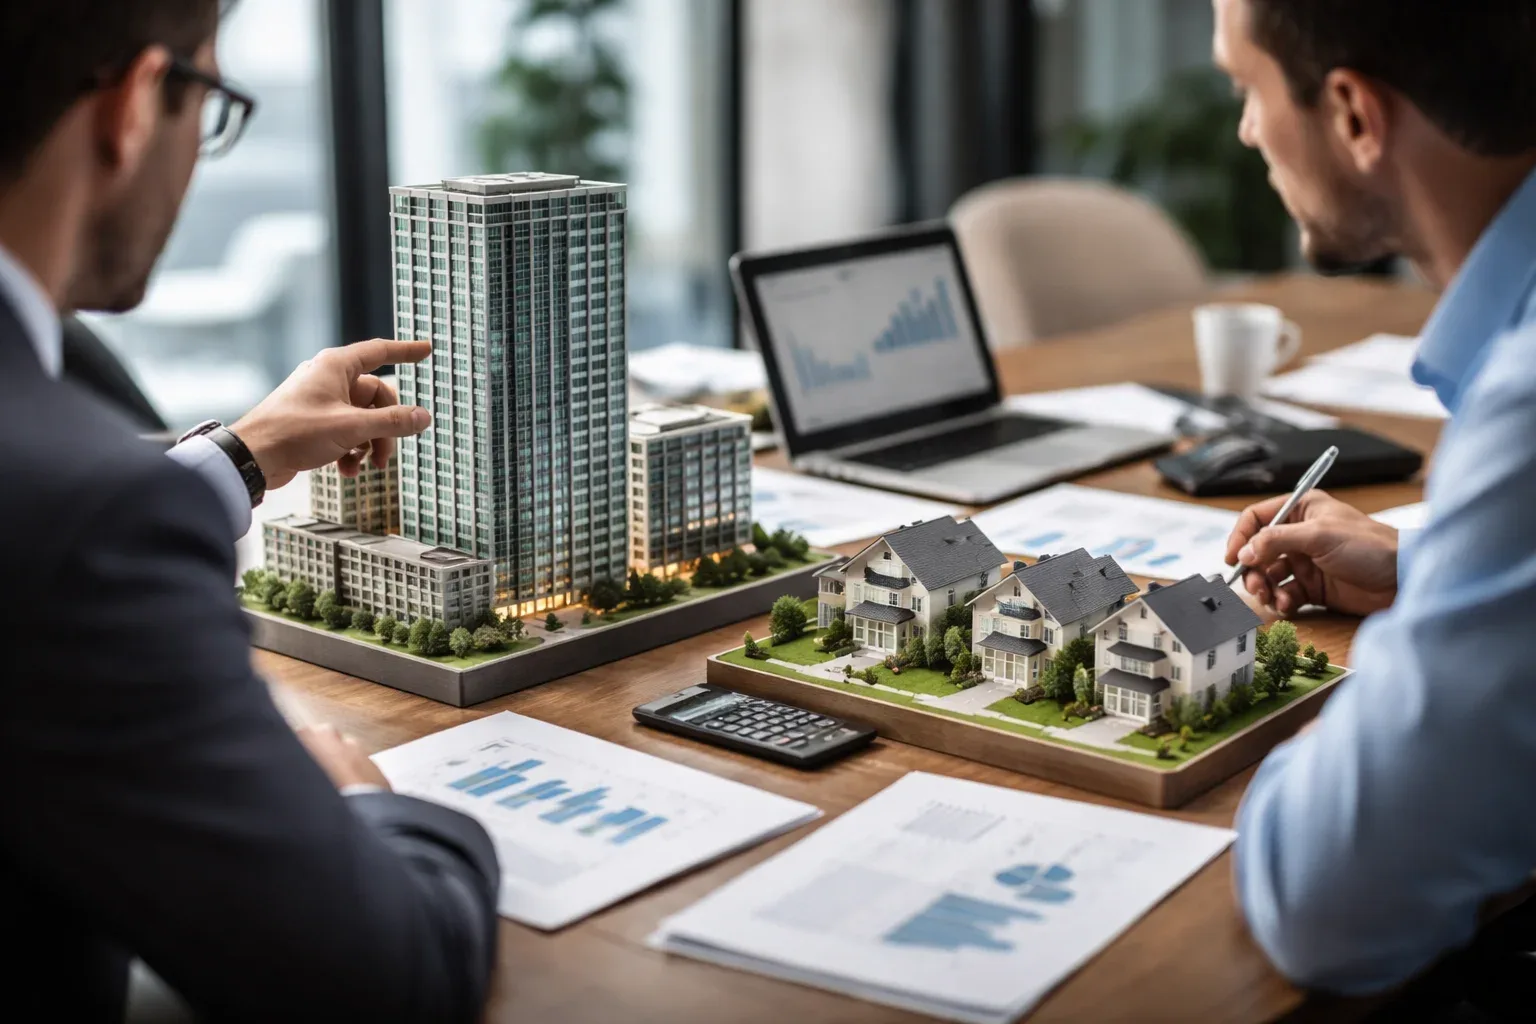
משקיע יושב מול שתי הצעות על השולחן: חנות בקומת קרקע ברחוב מסחרי פעיל, ודירת שלושה חדרים בפרויקט חדש באותה עיר, שתיהן במחיר דומה של כ-1.8 מיליון ש"ח. על הנייר הן נראות שקולות, אבל התשואה, הסיכון ואופק הרווח שלהן שונים לגמרי. ההבדל המרכזי פשוט: נדל"ן מסחרי נוטה לייצר תזרים חודשי גבוה יותר עם סיכון ותקופות ריקנות גבוהים יותר, ונדל"ן למגורים מציע ביקוש יציב ועליית ערך הדרגתית עם תשואה שוטפת נמוכה יותר.
הדילמה הזו חוזרת אצל כמעט כל משקיע פרטי, כי שני המסלולים לגיטימיים. הבחירה תלויה במטרה, ביכולת לספוג תנודתיות ובמבנה המימון, ולא ב"נכס טוב יותר" באופן כללי. רוב הטעויות נובעות מהשוואה על בסיס מחיר הנכס בלבד, בלי לחשב את עלות המימון ואת התשואה נטו שנשארת ביד בסוף החודש.
לכל מסלול יש קהל שמתאים לו: מי שצריך הכנסה חודשית כבר עכשיו לעומת מי שבונה הון לטווח ארוך. ההבדל מתחיל במספרים - תשואה, סיכון ומימון - והשוואה מסודרת ביניהם היא הדרך להחליט איפה הרווח באמת גדול יותר עבורכם.

השוואת השקעה בנדל"ן מסחרי מול מגורים עם מומחי RELAX
האתגרים המרכזיים בשוק הנדל"ן בישראל
חוסר שקיפות ומידע חלקי בעסקאות
רבים מהמשקיעים נתקלים במצב שבו נתונים חשובים על פרויקטים חדשים אינם מוצגים במלואם. לעיתים יש גישה רק למצגת שיווקית, בלי הסברים על סיכונים, עלויות נלוות או מגבלות תכנוניות. כשמדובר ברכישת נדל"ן להשקעה, מידע חסר גורם להתחייבות של מאות אלפי שקלים על בסיס הנחות ולא על בסיס בדיקה מקצועית.
הפער הזה בולט במיוחד כשמשווים בין נכס מסחרי לדירת מגורים, כי מדובר בשני עולמות עם מבנה תשואה, מיסוי ומימון שונה. בלי ניתוח פיננסי מסודר, קשה לדעת אם החנות שמניבה 6% ברוטו עדיפה על דירה שמניבה 3% אך צפויה לעליית ערך.
לחץ זמן, פריסייל וסיכונים למשקיע הפרטי
משפחות שמחפשות השקעות נדל"ן נחשפות לעסקאות "חמות" שמלוות בלחץ לקבל החלטה מהירה. בשלב טרום פריסייל חלונות הזמן קצרים, והפחד "להישאר בחוץ" דוחף לסגור עסקה בלי ניתוח סיכונים מסודר או ליווי משפטי מלא. כך נחתמות עסקאות שנראות טוב על הנייר ומתגלות כבעייתיות רק בשלב המימון.
- מיעוט נתונים על תחזית ביקוש ותשואה עתידית באזור.
- היעדר השוואת מימון ותנאי משכנתא בין בנקים שונים.
- חוסר הבנה של פערי התשואה והסיכון בין מסחרי למגורים.
גם עסקה טובה יכולה להפוך למעמסה כשהיא נסגרת בלחץ ובלי מסגרת מקצועית שמפזרת את הערפל. תכנון פיננסי מוקדם הוא שמתרגם את המספרים והסיכונים לתמונה ברורה לפני החתימה.
נדל"ן מסחרי מול מגורים: ההבדלים המעשיים
השוואה ישירה בין שני המסלולים
הבחירה בין השקעה בנדל"ן מסחרי לבין דירת מגורים אינה טכנית אלא אסטרטגית. נכס מסחרי מתאים בדרך כלל למי שמחפש הכנסה חודשית גבוהה ומוכן להתמודד עם תקופות ריקנות ותלות בעסקים. נדל"ן למגורים מתאים למי שמעדיף ביקוש בסיסי יציב, שנשמר גם בתקופות של האטה כלכלית. הטבלה מסכמת את ההבדלים העיקריים:
| פרמטר | נדל"ן מסחרי | נדל"ן למגורים |
|---|---|---|
| תשואת שכירות שוטפת | גבוהה יותר, לעיתים כפולה | נמוכה יותר אך יציבה |
| יציבות ביקוש | תלויה בעסקים, רגישה להאטה | ביקוש בסיסי קבוע |
| סיכון לתקופות ריקנות | גבוה יותר | נמוך יותר |
| מימון בנקאי | שיעור מימון נמוך יותר, נדרש הון עצמי גבוה | שיעור מימון גבוה יותר, נגיש יותר |
| אופק הרווח העיקרי | תזרים חודשי | עליית ערך הדרגתית |
| מורכבות ניהול | גבוהה (חוזים ושוכרים עסקיים) | נמוכה יחסית |
משקיע שמבקש תזרים שוטף עשוי להתאים לנכס מסחרי בלוקיישן חזק, בעוד משקיע שמחפש צבירת הון והגנה מפני תנודתיות יעדיף דירת מגורים בפרויקט חדש באזור מתפתח. ההחלטה מתחילה בהיכרות עם המצב הכלכלי, מטרות ההשקעה והאופק הרצוי.

מסחרי או מגורים: כל מסלול והרווח שמתאים לו
איך המימון קובע את הרווח בכל מסלול
אחד ההבדלים הגדולים נמצא במימון. ייעוץ משכנתא מקצועי מאפשר להגיע לתנאי משכנתא נכונים ולהקטין את עלות הריבית לאורך חיי ההלוואה. בנדל"ן מסחרי לרוב נדרש תמהיל מורכב יותר והון עצמי גבוה יותר, כי הבנקים מממנים שיעור נמוך יותר מהעסקה. במגורים אפשר לעיתים להסתפק במשכנתא סטנדרטית עם תכנון מדויק. תכנון המימון דרך ייעוץ משכנתא משנה את התשואה נטו בעשרות אלפי שקלים לאורך זמן, בשני סוגי הנכסים.
כאן נכנסת גם הגישה לעסקאות. גופים שמלווים משקיעים פותחים גישה לעסקאות טרום פריסייל עם הנחות של עד 10% ממחיר השוק, מה שמשפר את פוטנציאל הרווח כבר ביום החתימה. עיון בפרויקטים בבלעדיות מראה איך הנחת כניסה מוקדמת עובדת בפועל בשני סוגי הנכסים.
טעויות נפוצות בבחירת השקעת נדל"ן
התעלמות מהשפעת המימון על הרווח
משקיעים רבים מתמקדים במחיר הדירה או המשרד, ומתעלמים מכך שעלות המימון יכולה להגיע לסכומים דומים למחיר הנכס עצמו. בלי ייעוץ משכנתא מקצועי אפשר לשלם ריביות מיותרות, לבחור מסלול לא גמיש או להעמיס החזר חודשי שאינו מתאים ליכולת. חיסכון מצטבר גדול בתיקי משכנתה מדגים עד כמה נושא המימון קריטי לתוצאה, בלי קשר לשאלה אם הנכס מסחרי או למגורים.
בחירת נכס בלי ניתוח סיכונים מעמיק
שגיאה נוספת היא בחירת השקעה על בסיס מחיר או תחושת "מציאה", בלי בחינה של סביבת ההתפתחות, חוזק הביקוש המקומי והסיכונים העתידיים. משקיעים נכנסים לעיתים לאזור שנראה מבטיח אך לא התפתח בפועל, ונאלצים להתמודד עם ביקוש חלש או שוכרים בעייתיים.
- ויתור על בדיקה משפטית מסודרת של חוזים ובטוחות.
- אי התאמת ההשקעה ליכולת הכלכלית לטווח ארוך.
- התעלמות מהבדלי הסיכון בין מסחרי למגורים.
תהליך מסודר של ניהול סיכונים מצמצם טעויות כאלה ומתאים את סוג הנכס לפרופיל המשקיע, במקום להתאים את המשקיע לעסקה שכבר על השולחן.
לסיכום: איך לבחור נכון בין מסחרי למגורים
שאלות מפתח לפני קבלת החלטה
כדי להבין איפה הרווח גדול יותר עבורכם, כדאי לענות בכנות על כמה שאלות: האם המטרה היא תזרים חודשי גבוה או צבירת הון בטווח ארוך? כמה תנודתיות אתם מסוגלים לספוג? עד כמה אתם מוכנים להשקיע זמן בניהול הנכס? התשובות קובעות אם השקעה בנדל"ן מסחרי מתאימה לכם יותר, או דווקא דירת מגורים בפרויקט חדש.
משקיע שמחפש שקט ומוכן להסתפק בתשואה שוטפת נמוכה יותר ימצא לרוב התאמה גבוהה במגורים. משקיע שמוכן להתמודד עם סיכון גבוה יותר למען תשואה שוטפת גבוהה עשוי להעדיף מסחרי, כל עוד יש מאחוריו ליווי פיננסי ומשפטי צמוד. הניסיון שנצבר באיגוד RELAX - כ-2,021 תיקי משכנתה בחיסכון מצטבר של כ-403 מיליון ש"ח ו-412 עסקאות נדל"ן - מראה שהשילוב בין בחירת נכס נכונה לתכנון מימון הוא שמכריע את התשואה בפועל. את הבחינה האישית אפשר להתחיל בפנייה ישירה עם פרטי העסקה הספציפית.
בסופו של דבר, ההפרש בין מסחרי למגורים אינו נמדד רק באחוז התשואה שרשום במצגת, אלא בשאלה אם ההשקעה מתאימה ליכולת ההחזר, לאופק ולשקט הנפשי שלכם. נכס שנבחר בלי ההתאמה הזו יכול להניב על הנייר ולהכביד בפועל - וזו ההחלטה שקובעת אם ההון שלכם יעבוד בשבילכם או נגדכם.
שאלות ותשובות
מה עדיף להשקעה, נדל"ן מסחרי או מגורים?
אין תשובה אחת. נדל"ן מסחרי עדיף למי שצריך תזרים חודשי גבוה ומוכן לספוג סיכון ותקופות ריקנות, ומגורים עדיפים למי שרוצה ביקוש יציב ועליית ערך לטווח ארוך. ההתאמה נקבעת לפי המטרה, יכולת הספיגה ומבנה המימון של המשקיע.
איזו תשואת שכירות גבוהה יותר, מסחרי או מגורים?
תשואת השכירות השוטפת בנדל"ן מסחרי לרוב גבוהה יותר, לעיתים כפולה מזו של דירת מגורים. בתמורה הסיכון גבוה יותר: תלות בעסק השוכר ותקופות ריקנות ארוכות יותר בין שוכר לשוכר.
למה נדרש הון עצמי גבוה יותר בנדל"ן מסחרי?
הבנקים מממנים בדרך כלל שיעור נמוך יותר מעסקה מסחרית לעומת דירת מגורים, כי הם רואים בה סיכון גבוה יותר. לכן המשקיע נדרש להביא הון עצמי גדול יותר, ותכנון המשכנתא הופך למשמעותי אף יותר.
האם כדאי להתחיל השקעה בנדל"ן דווקא ממגורים?
למשקיע ראשון מגורים לרוב נקודת כניסה פשוטה יותר: מימון נגיש, ביקוש יציב וניהול פחות מורכב. מעבר לנדל"ן מסחרי מתאים בשלב מתקדם יותר, כשיש הון עצמי גדול יותר ויכולת לספוג תנודתיות.
איך המימון משפיע על הרווח בהשקעת נדל"ן?
עלות המימון יכולה להגיע לסכום דומה למחיר הנכס לאורך חיי ההלוואה. בחירת מסלול ותמהיל נכונים משנה את התשואה נטו בעשרות אלפי שקלים ולעיתים יותר, ולכן ייעוץ משכנתא מקצועי הוא חלק בלתי נפרד מהחלטת ההשקעה.
מה מקטין את הסיכון בעסקת נדל"ן להשקעה?
ניתוח סיכונים לפני חתימה, בדיקה משפטית של חוזים ובטוחות, בחינת חוזק הביקוש באזור והתאמת ההחזר החודשי ליכולת. שילוב של ליווי פיננסי ומשפטי מצמצם את הסיכוי לטעות יקרה בשני סוגי הנכסים.